

よくある質問
FAQ(よくある質問)
Q.不動産購入資金の援助は特別受益でどう評価?
親が子のために行った住宅資金援助や同居支援は、相続の場面で「特別受益」として争いの火種になることがあります。
この記事では、海外不動産の購入援助と二世帯住宅の土地使用を巡り、特別受益の評価額が約5,000万円も異なる判断となった東京高裁決定を解説します。
「不動産の贈与」か「購入資金の贈与」かという評価の違いが問題になりそうな場合には参考にしてみてください。

特別受益の争い
子供のために良かれと思って差し出した住宅資金、あるいは老後の安心を共にするために建てた二世帯住宅。
親心から溢れ出る「善意」が、数十年後、親がこの世を去った瞬間にきょうだい間の「不公平」という名の火種へと変貌してしまうことがあります。
これが、実務家を悩ませる「特別受益」の危うさです。
生前に受けた特別な利益を、遺産の前渡しとみなして計算に組み戻す(持ち戻す)この仕組みは、しばしば家族の絆を深く傷つけます。
今回は、2024年12月18日に東京高等裁判所で下された決定を紹介します。遺産分割審判に対する抗告事件です。
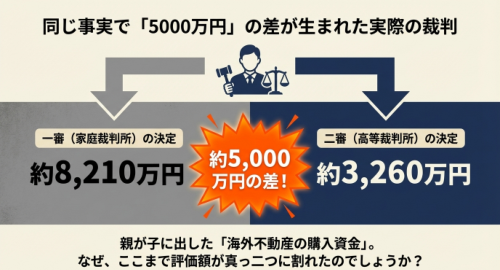
海外不動産の購入援助を巡り、一審の家庭裁判所と二審の高等裁判所で、特別受益の評価額に約5,000万円もの差が生じました。
なぜ判断が真っ二つに分かれたのか。同種事案では参考になる考え方が見えます。
特別受益争いの内容
親が亡くなり、2人の子供の相続争いとなりました。双方の特別受益の有無の点が争点になっています。
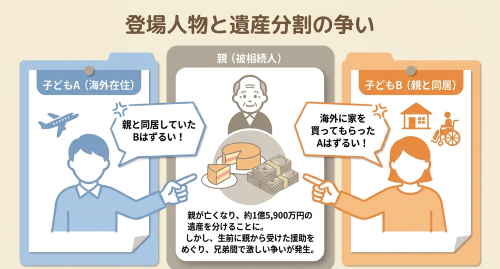
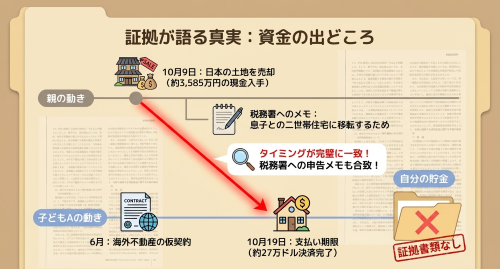
抗告人は、平成10年にB国において不動産を代金約27万ドルで買い受ける売買契約を締結。
相手方は、親から購入資金の贈与を受けたと主張。この点は争われましたが、親がその所有不動産を売却して拠出したと述べる第三者の陳述を採用し、贈与と認定しました。
特別受益とは
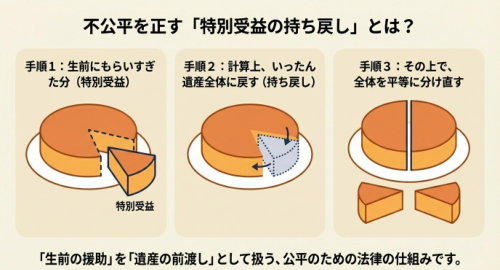
共同相続人の中に被相続人から、特別に生前に贈与等をされた人は、相続の際に、不公平となります。
そこで、相続人間の公平のため、特別受益(贈与等)は相続分の前渡しとして計算する制度です。
贈与等の価額を相続財産に持ち戻して計算することになります。
「不動産の贈与」か「購入資金の贈与」か?
この事案で最大の焦点となったのは、海外(B国)の不動産取得に関する評価でした。
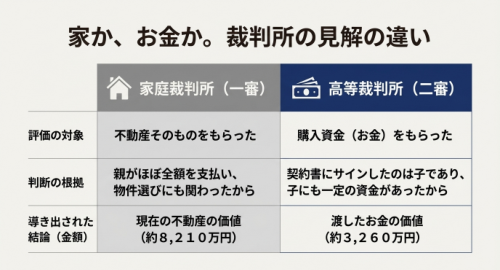
一審の家庭裁判所は、被相続人(親)が購入資金のほぼ全額を拠出し、物件の見学や選定にも深く関与していた実態を重視しました。結論として、これは実質的な「不動産そのものの贈与」にあたると判断。その結果、持ち戻すべき評価額は、親が亡くなった時点(相続開始時)の時価である約8,210万円という巨額に膨れ上がりました。
不動産自体は値上がりしてしまっていたわけですね。
しかし、東京高裁はこの判断を真っ向から覆しました。高裁が認定したのは、不動産そのものではなく、あくまで「購入資金(残代金)の贈与」です。これにより、評価額は約3,260万円へと大幅に引き下げられました。
なぜ、これほどの差が生まれたのでしょうか。高裁は「誰が契約の主体であったか」という形式的な事実と、背景にある子の生活実態を緻密に分析しました。
売買契約書には当時B国に在住していた子の署名があり、手続きを主体的に進めたのは子であった。また、子自身も一定の資金を有しており、親の援助なしでは購入不可能だったとまでは断定できない。
高裁は次のように判示しています。
「被相続人が残代金のほぼ全額を援助したものであるとしても、当然にその資金援助を不動産の贈与と同視すべきであるとまでいえるかは疑問がある」
さらに専門的な視点で見逃せないのが、高裁による評価額の算定プロセスです。高裁は当時の贈与額(約3,182万円)をそのまま採用するのではなく、消費者物価指数を用いた「貨幣価値の換算」を行いました。当時の3,182万円を、相続開始時の令和2年の価値に引き直して算出したのが、3,260万円という数字です。
ドル換算も含めた認定部分は次のとおり。
「抗告人の特別受益として、27万7400ドルを認めるのが相当である。そして、本件B不動産の決済日である平成10年10月19日の為替レートである1ドル=114.72円としてこれを日本円に換算すると、3182万3328円となる。さらに、平成10年の消費者物価指数97.6と令和2年の消費者物価指数100との貨幣価値の変動を考慮すると、3182万3328円÷97.6×100=3260万5869円(1円未満四捨五入)が特別受益額となる。」
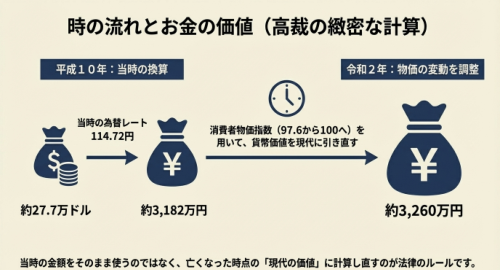
「誰の名義で、誰が主体となったか」という事実、そして貨幣価値の変動。この無機質な法律の論理が、相続においては数千万円という具体的な重みとなって現れるのです。
お金を出した人が被相続人であるとして、それは、不動産そのものの贈与であるのか、売買代金の贈与であるのかが問題になりました。不動産の買主の認定としては、売買契約書の買主、登記上の買主が買主とされるのが通常でしょう。購入資金を出したとしても資金自体の贈与であり、不動産の所有者とは認められにくいでしょう。
「二世帯住宅」の土地使用料は「持ち戻し」不要に
もう一つの重要な争点は、親の土地に二世帯住宅を建てて無償で同居していた場合の「土地の使用借権」の扱いです。
被相続人と相手方は、2世帯同居住宅を建築。1階部分は被相続人の所有で遺産。2、3階部分は、相手方の所有。親は、1棟の建物の建築代金約7010万円のうち3006万8400円を支出。敷地は被相続人の所有。相手方は、建物の新築後、同敷地を無償で使用。
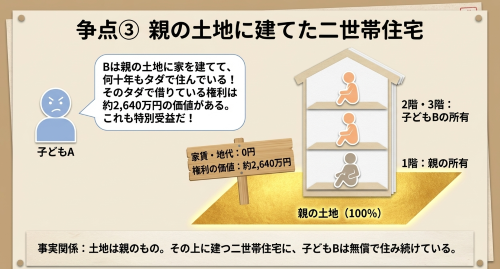
親の土地を無償で使うことは、経済的に見れば約2,640万円相当の利益を得ていると評価されました。原則としてこれは特別受益になり得ますが、高裁はこれを持ち戻す必要はない、すなわち「不公平ではない」と結論づけました。
鍵となったのは、親による「黙示の持戻し免除の意思表示」の認定です。裁判所は、この建物が当初から同居目的の「二世帯住宅」として建てられた背景を重視しました。
そして何より、親が「要支援状態」となった後、同居していた子がヘルパーらと共に、長年にわたって献身的に生活支援や介護を行ってきた事実を重く見たのです。
「無償で住めて得をした」という経済的利益の裏側には、「親が住み慣れた家で老後を過ごせるよう支えた」という子の多大なる貢献がありました。この介護の負担が、土地使用の利益と実質的な対価関係にあると見なされたのです。
「当初から2世帯同居住宅として建築されたものであること、被相続人は、平成10年9月に本件F不動産を売却後、目録記載2の建物に居住を開始したところ、平成21年5月頃から■■■を発症しヘルパー等の支援を得ながら生活するようになったが、相手方夫妻は平成31年1月頃被相続人が老健施設に入居するまでヘルパー等とともに被相続人の生活の支援を行ってきたことが認められ、以上の事情に照らせば、上記使用借権相当額が特別受益に当たり得るとしても、これについては被相続人の黙示の持戻し免除の意思表示があったと認めるのが相当である」
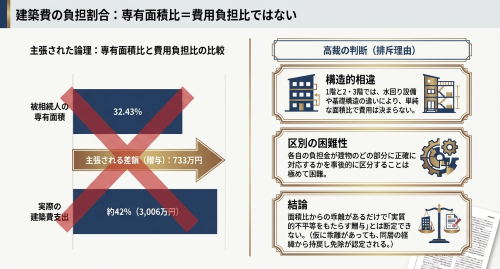
さらに、被相続人が負担した建築資金のうち1階建物の占有面積割合を超える部分の約733万円は相手方に対する資金援助と評価できるからの特別受益に当たると主張。この主張について、同一建物の使用利益は1階と2、3階で異なり得るから、負担割合が単純な専有面積割合と異なることもありうるとして、特別受益にはならないと判断。
相続分の算定方法
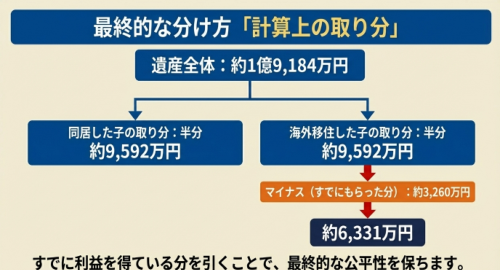
最終的な相続の分け方について裁判所の計算部分を確認しておきます。
(1)具体的相続分
ア 以上からすれば、本件のみなし相続財産は、相続開始時の遺産評価額の合計1億5923万4494円(ただし、抗告人が不動産を取得するという前提の評価額)に上記第3の3で認定判断した抗告人が得た特別受益額3260万5869円を加えた1億9184万0363円である。
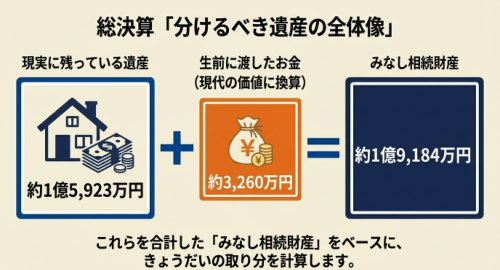
イ このみなし相続財産に基づき、各人の計算上の具体的相続分を算定すると、次のとおりとなる(小数点以下の端数を調整する。)。
抗告人 6331万4313円
(計算式)191,840,363*1/2-32,605,869≒63,314,313
相手方 9592万0181円
(計算式)191,840,363*1/2≒95,920,181
(2)現実的取得額
上記(1)イの具体的相続分の計算に基づく、各人の現実的取得額は、分割時の遺産評価額合計1億6884万6517円に具体的相続分の割合を乗じ、小数点以下の端数を調整して算出する。具体的には、次のとおりである。
抗告人 6713万6215円
(計算式)168,846,517*63,314,313/159,234,494≒67,136,215
相手方 1億0171万0302円
(計算式)168,846,517*95,920,181/159,234,494≒101,710,302
分割方法
相手方は本件M建物の上部にある相手方自宅建物に居住し、不動産の取得を強く希望しているところ、その意向は相当と認められるから、目録記載1の土地及び同記載2の建物は、相手方に単独取得させる。また、目録記載6の相手方保管の預り金は、清算手続の便宜を考慮して相手方に単独取得させる。その合計額は1億1971万2649円となる。
したがって、相手方は自らの現実的取得額と上記金額との差額である1800万2347円を代償金として抗告人に支払うべきである。なお、相手方は、代償金の額を超える金融資産を取得するのであるから、代償金を支払う能力を有すると認められる。また、代償金の弁済期は、送金手続等を考慮し、本決定確定の日から2か月以内とするのが相当である。
相続のご相談(面談)をご希望の方は以下のボタンよりお申し込みください。