

よくある質問
FAQ(よくある質問)
Q.生命保険は特別受益になる?
兄弟の一人だけが生命保険金を多額に受け取った場合、それは遺産分割で「不公平」と評価されるのでしょうか。
生命保険金は原則として相続財産ではありませんが、例外的に「特別受益」として考慮されることがあります。
この記事では、令和6年8月29日の東京高裁決定を素材に、第一審と高裁で判断が真逆に分かれた理由を分析し、生命保険金の特別受益性を判断する際に何が決定的に重要となるのかを解説します。

生命保険金の「特別受益」
「兄弟の一人だけが親の生命保険金を多額に受け取った場合、それは不公平ではないのでしょうか?遺産分割で考慮してもらうことはできないのでしょうか?」
これは、遺産相続を巡るトラブルの中でも、特に感情的な対立を生みやすい問題の一つです。大切な家族を亡くした悲しみの中で、相続人同士の不公平感が争いの火種となることは少なくありません。
この根深い問題に対し、最近示された高等裁判所の判断(令和6年8月29日東京高裁決定)が、実務上、極めて重要な示唆を与えてくれます。今回はこの事例を基に、生命保険金と遺産分割の関係について、解説します。
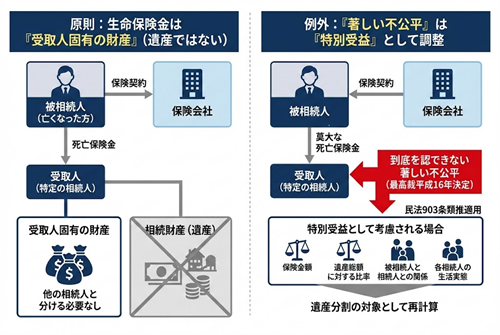
原則:生命保険金は遺産ではなく、受取人固有の財産
まず、法律上の大原則から理解する必要があります。
被相続人(亡くなった方)が亡くなったことによって支払われる生命保険金は、原則として遺産(相続財産)には含まれません。
これは、生命保険金が、相続によって受け取る財産ではなく、保険契約に基づいて受取人が受け取る「受取人固有の財産」とされているためです。
したがって、特定の相続人が受取人として指定されていれば、その保険金はその人のものであり、他の相続人と分ける必要はありません。
例外:「著しい不公平」を生む場合は「特別受益」として扱われる
しかし、この原則を貫くと、相続人間であまりにも不公平な結果が生じるケースがあります。
例えば、遺産がほとんどないにもかかわらず、相続人の一人だけが莫大な生命保険金を受け取るような場合です。
このような状況に対応するため、裁判所は例外を認めています。
相続人間の不公平が「到底是認することができないほどに著しい」と評価される特段の事情がある場合には、その生命保険金を「特別受益に準ずるもの」として扱うことができるのです。これは民法903条の類推適用という法的な考え方に基づきます。
この判断枠組みは、最高裁判所の判例(平成16年10月29日決定)で示されたもので、具体的には以下の事情を総合的に考慮して判断されます。
• 保険金の額
• 遺産の総額に対する比率
• 被相続人と相続人との関係
• 各相続人の生活実態
【今回の事例】第一審と高等裁判所
今回ご紹介する東京高等裁判所の事例(令和6年8月29日決定)は、まさにこの「著しい不公平」の有無が争点となりました。
事案の概要は、姉(X)が約531万円の生命保険金を受け取り、弟(Y)との間で遺産分割を巡って争いになったというものです。
この事案では、第一審の家庭裁判所(横浜家庭裁判所川崎支部審判令和5年4月14日)と、その上の高等裁判所とで結論が全く逆になりました。なぜ判断が覆ったのか、両者の判断を比較してみましょう。
紛争の経緯
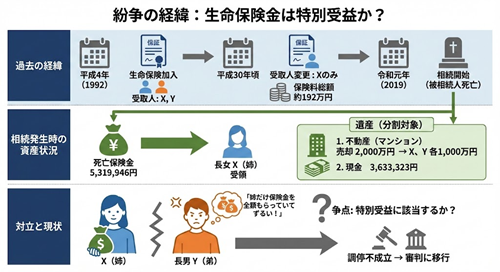
本件は、被相続人の長女(X、抗告人)が受領した生命保険金が、長男(Y、相手方)との遺産分割において特別受益に該当するかどうかが争われた内容です。
• 生命保険契約: 被相続人は平成4年に生命保険に加入。当初の保険金受取人はXとYの両名でしたが、平成30年頃にXのみに変更。支払われた保険料総額は約192万円。
• 相続開始: 令和元年に被相続人が死亡し、Xは死亡保険金として5,319,946円を受領。
• 遺産の内容:
1. 不動産(本件マンション): 被相続人とYが同居していました。遺産分割協議中にXとYの合意に基づき2,000万円で売却され、諸費用清算後、XとYがそれぞれ1,000万円を取得。
2. 現金: マンション売却代金とは別に、遺産分割の対象として3,633,323円の現金が存在。
調停は不成立になり、審判に移行。
弟からすると、姉だけが保険金を全額もらっていてずるいという気持ちなわけです。
第一審の判断:遺産を過小評価し「不公平」と判断
家庭裁判所は、遺産を「被相続人のマンションを売却した後に残った現金約363万円」のみと認定しました。
この金額を基準にすると、姉が受け取った生命保険金(約531万円)の遺産総額に対する比率は約146%(531万円 ÷ 363万円)という極めて高い数字になります。
家庭裁判所はこの高い比率などを理由に、「是認し難い不公平が生じている」と判断。姉が受け取った保険金のうち、支払われた保険料相当額(約192万円)を遺産に持ち戻して計算するよう命じました。
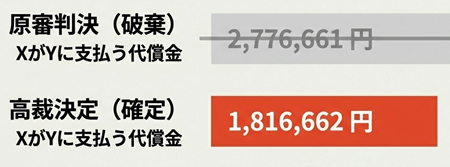
これにより、弟(Y)が受け取るべき代償金は約277万円と計算されました。
なお、保険金全額ではなく保険料相当額としたのは、受取人固有の財産という性質に配慮しつつ、遺産から支出された分を補填することで公平を図ろうとする、家庭裁判所でしばしば見られる判断です。
高等裁判所の判断:「著しい不公平はない」と逆転
一方、高等裁判所は、第一審の判断を覆しました。
その最大のポイントは「遺産の総額」の捉え方にありました。
高等裁判所は、まず相続開始時点での遺産を正確に捉え直しました。遺産は、現金約363万円だけでなく、本件マンションそのものも含まれると認定。その上で、マンションの評価額は実際の売却価格である2000万円とするのが相当であるとし、遺産の総額を約2363万円と算定しました。
この金額を基準に再計算すると、生命保険金の遺産総額に対する比率は約22.5%(531万円 ÷ 2363万円)まで大幅に下がります。この比率の低下が、結論を覆す決定的な要因の一つとなりました。
高等裁判所は、以下のように結論付けています。
抗告人(姉X)が本件保険の死亡保険金を取得したことによって、抗告人と相手方(弟Y)との間に、民法903条の趣旨に照らし到底是認することができないほどに著しい不公平が生じたとまではいえない。
数字だけじゃない!考慮された「相続人間の生活実態」
高等裁判所の判断は、単に数字の比率だけで決まったわけではありません。判例が示す通り、「各相続人の生活実態」も重要な考慮要素となりました。
• 姉(X): 高校卒業後、親から経済的に自立した生活を送っていた。
• 弟(Y): 長年にわたり、親が所有する実家やマンションに無償で居住する利益を得ていた。
高等裁判所は、弟が長年、家賃負担なく親の資産(実家やマンション)に居住することで多大な経済的利益を得てきた事実を重視しました。
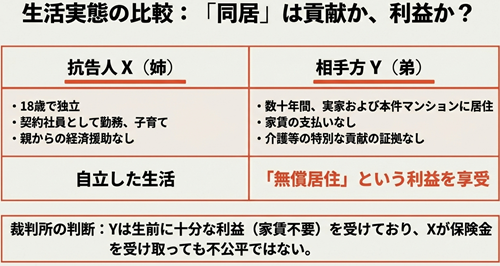
これは、姉が受け取った生命保険金という一度きりの利益と比較衡量されるべき「生前の利益」と評価されたのです。
加えて、姉弟はすでにマンション売却代金から1000万円ずつという均等な分配を受けている事実も考慮すれば、531万円の保険金が加わったとしても、その差は「到底是認できないほど著しい不公平」には当たらないと結論付けました。
その結果、弟が受け取るべき代償金は現金の半額である約181万円となり、第一審の判断から約100万円も減額される結論になりました。
高裁決定の判断部分
本件マンション売却前の被相続人の遺産は、本件遺産(現金363万3323円)及び本件マンションであり、本件マンションは、その後、代金2000万円で売却されたことが認められる。そうすると、本件マンションの遺産としての評価額は、売却価格と同額の2000万円とするのが相当であるから、被相続人の遺産の総額は、本件遺産の評価額363万3323円に本件マンションの評価額2000万円を加えた2363万3323円であると認めるのが相当である。
・・・
また、前記第1の1(2)及び前記2の認定事実によれば、抗告人及び相手方は、いずれも被相続人の子であるが、抗告人は、高校卒業後に契約社員として稼働し、平成6年に実家を出て自立し、その後結婚し、両親である亡A及び被相続人から経済的に独立した生活を営んできたこと、一方、相手方は、大学卒業後に就職したが、平成8年に退職し、両親である亡A及び被相続人の所有する実家で長年、両親と同居し、被相続人が平成19年に実家を売却して本件マンションを購入した後は、本件マンションで被相続人と同居していたことが認められ、相手方が実家や本件マンションに居住するについて、亡Aや被相続人に家賃又は使用借料を支払っていたなどの事情は、一件記録を精査しても窺われないから、相手方は、亡Aや被相続人から、少なくとも実家や本件マンションに無償で居住する利益を付与されていたということができる。なお、一件記録を精査しても、相手方が被相続人と同居していた間、被相続人の介護等に貢献したなどの事情は窺われない。
以上のことに加えて、前記第1の2(2)で認定したとおり、抗告人及び相手方は、被相続人の遺産であった本件マンションの売買代金2000万円を1000万円ずつ取得したことも踏まえると、相手方が、本件マンションの売却のために本件マンションから退去し転居費用の負担が生じたことを斟酌しても、抗告人が本件保険の死亡保険金を取得したことによって、抗告人と相手方との間に、民法903条の趣旨に照らし到底是認することができないほどに著しい不公平が生じたとまではいえない。
この判例から学ぶべきこと
今回の高等裁判所の判断が示す極めて重要な教訓は、生命保険金の特別受益性を巡る争いにおいて、全ての議論の出発点となる『遺産の総額』をいかに正確に評価するかが、結論を180度変えうるという事実です。
第一審のように一部の財産(売却後の残金)のみに着目すれば不公平と判断され、高裁のように実態に即して相続開始時の全財産(マンション+現金)を評価すれば不公平とはいえない、という真逆の結論になり得ます。これは、安易な自己判断が如何に危険であるかを示唆しています。
生命保険は、遺された家族への大切なメッセージですが、時として争いの種にもなり得ます。今回の判例を機に、ご自身の家族にとって最も公平な相続の形とは何か、一度考えてみてはいかがでしょうか。
家庭裁判所の認定が問題な気が
ここまで判断が分かれたのは、家庭裁判所で遺産についてマンションを考慮しなかった点が原因でしょう。
この点について家庭裁判所の判断を見ていくと、XとYは、現金363万3323円を本件遺産分割の対象とすることを合意したとの事実を認定しています。
「2 遺産の範囲、評価等
(1)被相続人の遺産は、別紙2遺産目録2記載の建物(以下「本件マンション」という。)であったが、これを申立人と相手方が協力して売却し、売却代金から諸経費等を控除した別紙1遺産目録1記載の現金363万3323円を本件遺産分割の対象とする旨合意した。
(2)その他、本件記録によれば、本件遺産分割の対象となる被相続人の遺産は、別紙1遺産目録1記載の現金と認めるのが相当である(以下「本件遺産」という。)」
遺産分割の事件では、対象となる相続財産を何とするのかという点を最初の方に進めていくことになります。
この際、財産の一覧表などを作ることもあります。
この手続で、すでにマンションは売却して代金も分けていたことから、現金だけを対象にするというような結論になったものと思われます。
だからといって特別受益の判定の際に、既に分割したマンションの価値を外してよいのかどうかというところが問題でしょう。
これを形式的に除外してしまった点が高等裁判所で判断が覆された理由と考えます。
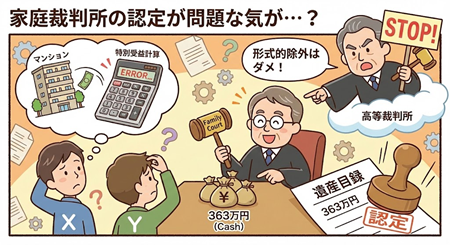
申立人としても、すでに分けたマンションは分ける必要がないから、審判では分割の対象とする遺産から外すことは合意したものの、まさか特別自益の判断で全体遺産の計算からも外されるとは考えていなかったでしょう。
この点が家庭裁判所とうまくコミュニケーションできていなかったように見えます。
高等裁判所の判断は妥当でしょう。
相続のご相談(面談)をご希望の方は以下のボタンよりお申し込みください。