

よくある質問
FAQ(よくある質問)
Q.特別寄与料と遺留分の関係は?
本記事では、最高裁が下した「特別寄与料の負担義務」に関する重要な判例について解説します。特別寄与料は、相続人以外の親族が故人の財産に貢献した場合に一定の対価を得る仕組みですが、遺言これによる相続構成や遺留分請求権との関係性についての見解が示されました。
最高裁令和5年10月26日決定です。

特別寄与料の事案
この最高裁判所の決定について、より分かりやすく解説していきましょう。
ある家族で以下のような状況が発生しました。
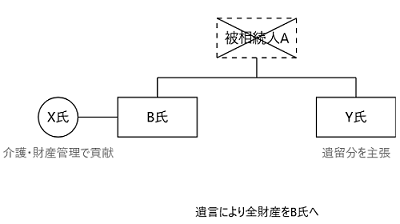
父親(被相続人A)が亡くなり、2人の子供(B氏とY氏)が相続人となりました。
B氏の妻(X氏)は、父親の介護や財産管理で多大な貢献をしていました。
父親は遺言で、全財産をB氏に相続させる旨を定めていました。
もう一人の子供であるY氏は、自分の遺留分(法律で保障された最低限の相続分)を主張しました。
ここで争点となったのは、「B氏の妻(X氏)が求めている特別寄与料を、遺言で相続分を失ったY氏も負担する必要があるのか」という点です。
同居している子に全財産を相続させる遺言を作成、他の子が遺留分主張、同居子の妻が介護等をしていた点を主張というのは相続問題ではよくある構造です。ここで、特別寄与料という法改正でできた制度がどう関係するのかが問題なった事件です。
よくある事案イメージ
自宅で同居して父親の介護をしていた長男の妻。
父は全財産を長男に相続させるとの遺言を残す。
これに対し、次男が不服だとして遺留分の請求。
この遺留分の請求に対し、長男の妻が「生前に何も面倒みなかったのに」という感情で、特別寄与料を主張。
次男の取り分を減らせるかがポイントになってきます。
次男としては、最低限の遺留分はほしいと主張。長男妻としては、次男の遺留分を減らしたいという対立構造です。
時系列で見る経緯
1. Aさんは生前、「全ての財産をBさんに相続させる」という遺言を残しました
2. 令和2年6月、Aさんが亡くなりました
3. Yさんは「最低限の相続分(遺留分)は欲しい」とBさんに請求
4. Xさん(長男の妻)は「私が介護していたのだから、Yさんにも介護の対価を支払ってほしい」と主張
Xは、特別寄与料の調停を申し立てたものの不成立、審判に移行したという流れです。
裁判所の判断とその理由
1審と2審では、相続分がない相続人は特別寄与料を負担しないと判断され、請求は却下されました。これに対し、Xが許可抗告を申し立てました。
最高裁も「Y氏は特別寄与料を負担する必要はない」と判断しました。抗告棄却という結論です。
その理由は主に以下の3点。
1. 制度の趣旨と公平性
特別寄与制度は、相続人以外の人(この場合X氏)の貢献を認めるための制度です。
各相続人は原則として相続分に応じて負担するべきですが、遺言で相続分がないと指定された場合は負担する必要がないとされました
2.手続の迅速性
特別寄与料の請求は、特別寄与料の請求は、相続開始や相続人を知ってから6ヶ月以内、もしくは相続開始から1年以内に行わなければなりません(民法1050条2項)。
これに対し、遺留分の請求は最長10年の期限があり、両者を連動させると紛争が長期化する恐れがあります
3. 遺留分制度との調和
仮にY氏が特別寄与料を負担すると、遺留分で得た財産が更に減少してしまいます
これでは遺留分制度の本来の趣旨(最低限の相続分を保障する)が損なわれてしまいます
最高裁判所の判断内容
民法1050条5項は、相続人が数人ある場合における各相続人の特別寄与料の負担割合について、相続人間の公平に配慮しつつ、特別寄与料をめぐる紛争の複雑化、長期化を防止する観点から、相続人の構成、遺言の有無及びその内容により定まる明確な基準である法定相続分等によることとしたものと解される。
このような同項の趣旨に照らせば、遺留分侵害額請求権の行使という同項が規定しない事情によって、上記負担割合が法定相続分等から修正されるものではないというべきである。
そうすると、
遺言により相続分がないものと指定された相続人は、遺留分侵害額請求権を行使したとしても、特別寄与料を負担しないと解するのが相当である。
実務への影響
この判決により、以下の点が明確になりました。
1. 遺言で相続分がないと指定された相続人は、特別寄与料を負担しない
2. 遺留分を請求しても、特別寄与料の負担義務は発生しない
3. 相続に関する紛争の早期解決が重視される
たとえば、自宅で父親の介護をしていた長男の妻が特別寄与料を請求する場合、遺言で相続分を失った次男は、たとえ遺留分を請求しても特別寄与料を負担する必要はないということになります。
結局、この構造だと、特別寄与料が認められても、長男からもらうことになり、家族間での話となり、あまり意味がない主張になってしまいますね。
特別の寄与制度に関する解説
特別の寄与制度は、相続人以外の親族が被相続人の財産を維持・増加させた場合に、その寄与に見合う特別寄与料を請求できる制度です。
相続人ではないけれど、亡くなった方のために尽くした親族、特に介護や看護で貢献した方に認められる制度です。
たとえば、自宅介護のケースで、義理の母(夫のお母様)を5年間介護。
施設に入れていれば月20万円かかっていたところ、自宅で無償介護したことで、その分の財産が維持されたという場合、この貢献分を親族(義理の兄弟など)に請求できるとしたものです。
改正前の法律では、長男の妻のように相続人でない人では、その貢献に見合った遺産の分配を直接主張することが難しい状況にありました。せいぜい長男の貢献とみなして長男の取得分に反映させることができるかを検討する程度でした。
この問題を解消し、相続人以外の親族でも貢献に応じた公平な扱いを受けられるように、特別寄与料を請求できる仕組みが導入されました。
この制度は、平成30年の法改正で新設されました。特別寄与料は、相続人間で法定相続分に応じて負担されるものの、遺留分侵害額請求権の行使に伴う負担割合については、法文上明記されていませんでした。
今回の最高裁の判断で、この点が明らかにされたものといえます。
相続のご相談(面談)をご希望の方は以下のボタンよりお申し込みください。